
Operazioni di concentrazione AGCM – Concentrazioni tra imprese – notifica concentrazione AGCM – soglie concentrazioni 2026 – controllo antitrust acquisizioni – rimedi antitrust – notifica acquisizione societaria – ULTIMO AGGIORNAMENTO: 2 SETTEMBRE 2026
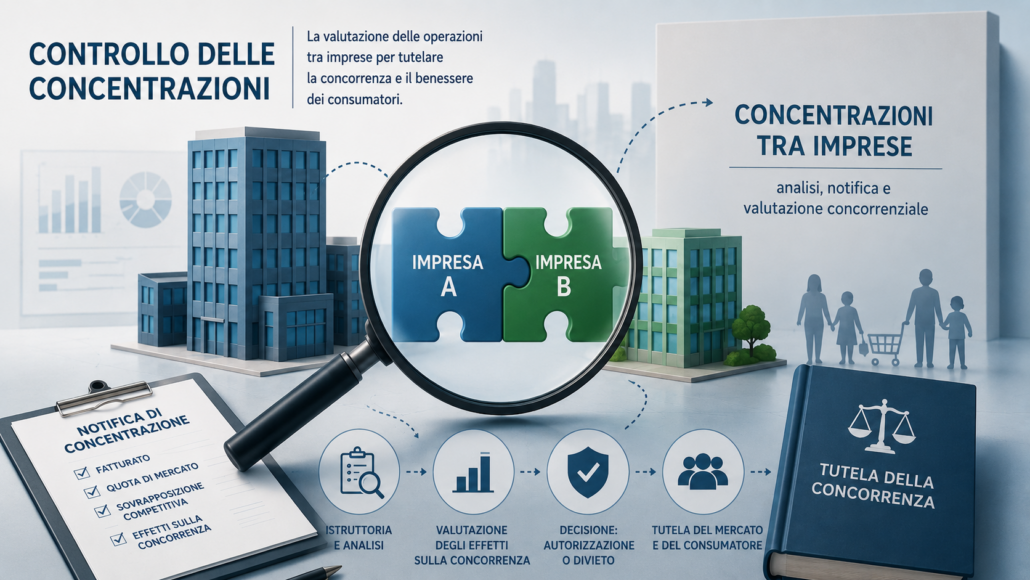
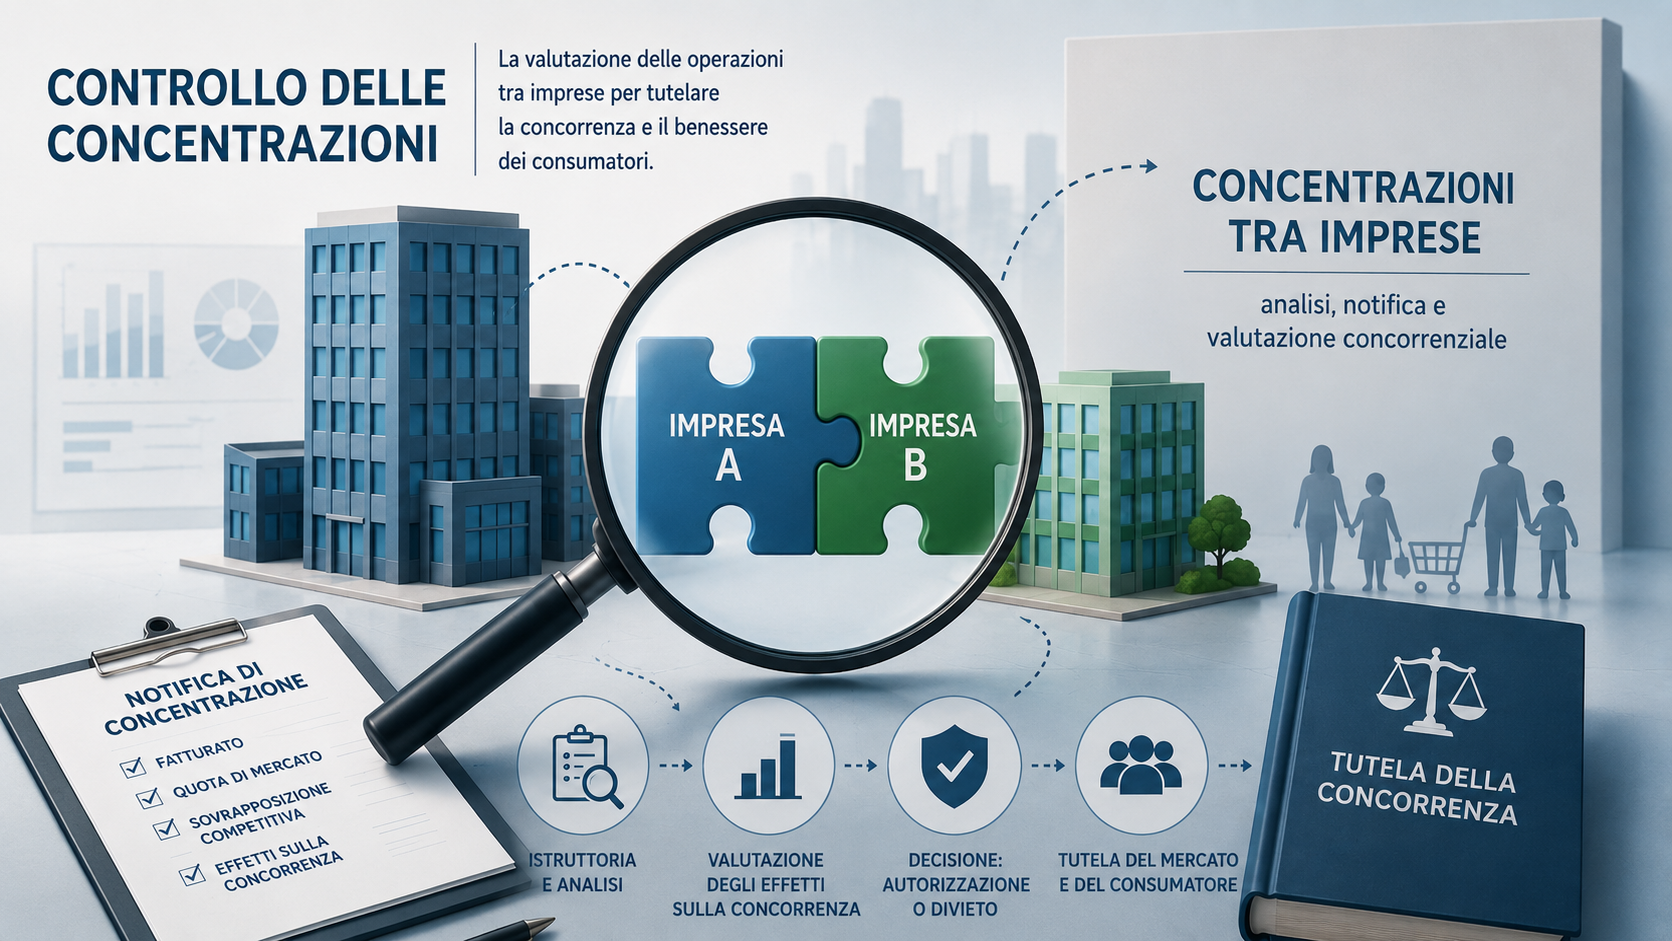
Fusioni, acquisizioni societarie, trasferimenti di rami d’azienda e costituzione di imprese comuni rappresentano strumenti ordinari di crescita e riorganizzazione dell’attività imprenditoriale. Quando, però, un’operazione modifica in modo durevole la struttura del mercato, può essere soggetta al controllo preventivo dell’Autorità Garante della Concorrenza e del Mercato – AGCM o, per le operazioni di dimensione europea, della Commissione europea.
Lo Studio presta ASSISTENZA ANTITRUST PER IMPRESE anche nella pianificazione, notificazione e gestione delle operazioni di concentrazione
Il controllo antitrust non riguarda la convenienza economica dell’operazione per le parti. È diretto a verificare se la concentrazione possa ostacolare significativamente la concorrenza effettiva, in particolare attraverso la creazione o il rafforzamento di una posizione dominante.
Un’operazione che supera le soglie di fatturato non è, per questo solo fatto, anticoncorrenziale. Il superamento delle soglie determina l’obbligo di comunicazione e consente all’Autorità di esaminarne gli effetti. La maggior parte delle concentrazioni viene definita senza l’apertura di un’istruttoria approfondita; le operazioni che presentano sovrapposizioni, barriere all’ingresso o rischi di esclusione richiedono, invece, un’analisi più articolata.
Per questa ragione la verifica antitrust dovrebbe essere avviata prima della sottoscrizione definitiva del contratto e, comunque, prima del trasferimento del controllo.
Operazioni di concentrazione AGCM – Che cosa si intende per operazione di concentrazione
Ai fini del diritto antitrust, un’operazione costituisce una concentrazione quando determina un cambiamento durevole del controllo di un’impresa o di una parte di essa.
L’articolo 5 della legge n. 287 del 1990 riconduce alla nozione di concentrazione tre principali categorie di operazioni:
- la fusione tra due o più imprese precedentemente indipendenti;
- l’acquisizione, diretta o indiretta, del controllo dell’intera impresa o di una sua parte;
- la costituzione di un’impresa comune che eserciti stabilmente tutte le funzioni di un’entità economica autonoma.
L’acquisizione può riguardare partecipazioni societarie, beni, rami d’azienda, diritti contrattuali o altri elementi idonei ad attribuire un’influenza determinante sull’attività dell’impresa interessata. Non è quindi decisiva la forma giuridica attribuita dalle parti all’operazione: ciò che rileva è il suo effetto sostanziale sulla struttura del controllo.
Non costituiscono normalmente nuove concentrazioni le riorganizzazioni meramente infragruppo, quando il controllo ultimo rimanga invariato. Sono inoltre previste specifiche esclusioni, tra cui, in presenza delle condizioni stabilite dalla legge, l’acquisizione temporanea di partecipazioni da parte di banche o istituti finanziari effettuata esclusivamente ai fini della successiva rivendita.
L’acquisizione del controllo
Il controllo non coincide necessariamente con il possesso della maggioranza assoluta del capitale sociale.
Ai sensi dell’articolo 7 della legge n. 287 del 1990, il controllo deriva da diritti, contratti o altri rapporti che conferiscano la possibilità di esercitare un’influenza determinante sull’attività di un’impresa. Può quindi essere acquisito attraverso:
- la maggioranza dei diritti di voto;
- il diritto di nominare la maggioranza degli organi amministrativi;
- diritti di veto sulle decisioni strategiche;
- accordi tra soci;
- diritti relativi all’utilizzo degli asset essenziali dell’impresa;
- altri rapporti giuridici o economici che consentano di determinare le scelte fondamentali della società.
Il controllo può essere esclusivo, quando un solo soggetto può esercitare l’influenza determinante, oppure congiunto, quando due o più imprese devono concordare le decisioni strategiche.
Anche l’acquisizione di una partecipazione inferiore al 50% può quindi costituire una concentrazione. Occorre esaminare lo statuto, i patti parasociali, la composizione degli organi sociali, i quorum deliberativi e l’effettiva distribuzione dei diritti di voto.
La corretta individuazione del controllo è essenziale anche per determinare il momento nel quale l’operazione deve considerarsi perfezionata e, conseguentemente, per verificare il rispetto degli obblighi di notifica.
Operazioni di concentrazioni AGCM – Impresa comune e joint venture
La costituzione di una joint venture costituisce una concentrazione quando l’impresa comune è destinata a operare stabilmente sul mercato e dispone delle risorse necessarie per svolgere tutte le funzioni proprie di un’entità economica autonoma.
Occorre verificare, in particolare, se la joint venture:
- disponga di personale, mezzi finanziari e asset adeguati;
- svolga un’attività propria e non meramente ausiliaria rispetto alle società madri;
- operi stabilmente sul mercato;
- abbia rapporti commerciali effettivi con soggetti diversi dalle imprese fondatrici;
- sia destinata a durare per un periodo sufficientemente lungo.
Quando l’impresa comune comporta anche il coordinamento del comportamento concorrenziale delle società madri, tale coordinamento deve essere esaminato alla luce delle norme sulle intese restrittive della concorrenza.
Non ogni accordo di collaborazione o consorzio costituisce, pertanto, una concentrazione. La qualificazione dipende dal grado di autonomia della nuova impresa e dalla natura delle funzioni ad essa attribuite.
Operazioni di concentrazione AGCM – Quando è competente l’AGCM e quando interviene la Commissione europea
Prima di verificare le soglie italiane è necessario stabilire se l’operazione abbia una dimensione europea.
Nelle operazioni M&A transfrontaliere è necessario verificare fin dall’inizio quale autorità sia competente e se siano richieste notifiche in più ordinamenti.
Le concentrazioni che superano le soglie previste dal Regolamento CE n. 139/2004 sono, in linea generale, esaminate dalla Commissione europea secondo il principio del cosiddetto one-stop shop. Le parti presentano una sola notifica alla Commissione, anziché effettuare separate comunicazioni alle autorità nazionali degli Stati membri.
La dimensione transfrontaliera dell’operazione non determina, da sola, la competenza europea. Anche l’acquisizione di una società straniera può rientrare nella competenza dell’AGCM quando non siano superate le soglie europee ma ricorrano quelle nazionali.
Il Regolamento europeo prevede inoltre meccanismi di rinvio:
- dalla Commissione alle autorità nazionali;
- dalle autorità nazionali alla Commissione;
- su richiesta delle parti, quando l’operazione sarebbe altrimenti soggetta a notifiche in più Stati membri.
La verifica della giurisdizione deve essere effettuata in una fase iniziale, poiché incide sui tempi del contratto, sulla documentazione da predisporre e sulla possibilità di procedere al closing.
Operazioni di concentrazione AGCM – Le soglie per la notifica delle concentrazioni all’AGCM nel 2026
A decorrere dal marzo 2026, una concentrazione deve essere preventivamente comunicata all’AGCM quando risultano superate entrambe le seguenti soglie:
| Soglia | Valore applicabile nel 2026 |
|---|---|
| Fatturato totale realizzato in Italia dall’insieme delle imprese interessate | superiore a 595 milioni di euro |
| Fatturato totale realizzato individualmente in Italia da almeno due delle imprese interessate | superiore a 36 milioni di euro per ciascuna |
Le soglie sono cumulative.
Ciò significa che l’obbligo ordinario di notifica sorge soltanto quando:
- il fatturato nazionale aggregato supera 595 milioni di euro; e
- almeno due imprese interessate superano individualmente 36 milioni di euro di fatturato in Italia.
Non basta, quindi, che l’acquirente realizzi un fatturato molto elevato quando la seconda impresa interessata non supera la soglia individuale. Allo stesso modo, non è sufficiente che due imprese superino individualmente 36 milioni di euro se il fatturato nazionale aggregato non raggiunge 595 milioni di euro.
Gli importi vengono aggiornati annualmente dall’AGCM. La verifica deve pertanto essere effettuata utilizzando le soglie vigenti al momento dell’operazione, e non quelle applicabili quando sono iniziate le trattative.
E se le due soglie non sono entrambe superate?
Il mancato superamento congiunto delle soglie ordinarie non esclude sempre il controllo dell’Autorità. Approfondisci quando l’AGCM può richiedere la notifica delle concentrazioni sotto soglia anche dopo il closing.
L’articolo 16, comma 1-bis, della legge n. 287 del 1990 consente all’AGCM, in presenza di particolari condizioni dimensionali e concorrenziali, di richiedere la notifica delle concentrazioni sotto soglia, anche dopo il perfezionamento dell’operazione.
Questo regime richiede un’analisi autonoma e non deve essere confuso con l’obbligo ordinario di comunicazione preventiva.
Approfondimento collegato: Concentrazioni sotto soglia: quando l’AGCM può richiedere la notifica anche dopo il closing.
Operazioni di concentrazione AGCM – Come si calcola il fatturato rilevante
Il calcolo delle soglie non coincide necessariamente con la semplice somma dei ricavi risultanti dai bilanci delle società che sottoscrivono il contratto.
Occorre individuare correttamente:
- le imprese interessate dalla concentrazione;
- i gruppi societari ai quali appartengono;
- il fatturato realizzato in Italia;
- le attività effettivamente oggetto dell’acquisizione;
- le eventuali operazioni tra loro collegate;
- il periodo contabile rilevante;
- le operazioni infragruppo da escludere;
- le regole speciali applicabili a banche, imprese finanziarie e assicurazioni.
Nell’acquisizione del controllo esclusivo, le imprese interessate sono normalmente l’acquirente e l’impresa o la parte d’impresa acquisita. Nelle fusioni e nelle acquisizioni di controllo congiunto devono essere considerate tutte le imprese coinvolte secondo le regole proprie del merger control.
Particolare attenzione è richiesta quando l’operazione abbia per oggetto:
- un ramo d’azienda;
- una divisione produttiva;
- singoli asset capaci di generare fatturato;
- partecipazioni detenute tramite società veicolo;
- una successione di acquisizioni tra le stesse parti;
- attività appartenenti a gruppi internazionali.
Una conclusione errata sul mancato superamento delle soglie può determinare l’omessa notifica dell’operazione. Il calcolo dovrebbe quindi essere documentato e conservato nel fascicolo della due diligence, anche quando conduca alla conclusione che la comunicazione non è dovuta.
Chi deve notificare l’operazione
Il soggetto tenuto alla notifica dipende dalla struttura della concentrazione.
In particolare:
- nell’acquisizione del controllo esclusivo, la comunicazione è effettuata dall’acquirente;
- nell’acquisizione del controllo congiunto, la notifica compete alle imprese che acquisiscono il controllo;
- nella costituzione di un’impresa comune, la comunicazione è effettuata dalle società fondatrici;
- nella fusione, la notifica compete alle imprese partecipanti;
- nelle offerte pubbliche di acquisto, la comunicazione è effettuata dall’offerente.
Quando più imprese sono tenute alla comunicazione, può essere presentata una notifica congiunta. Le parti devono individuare tempestivamente chi coordinerà la raccolta delle informazioni e i rapporti con l’Autorità.
Il contratto di acquisizione dovrebbe disciplinare:
- la responsabilità della predisposizione della notifica;
- la collaborazione del venditore e della target;
- l’accesso ai dati necessari;
- la ripartizione dei costi;
- la gestione delle richieste dell’AGCM;
- l’eventuale accettazione di misure correttive.
Quando deve essere presentata la notifica
La concentrazione deve essere comunicata dopo che le parti abbiano raggiunto un accordo sugli elementi essenziali dell’operazione, ma prima della sua realizzazione.
Non è quindi necessario attendere il closing. Nella normale acquisizione societaria, la notifica viene generalmente presentata dopo la sottoscrizione del contratto, subordinando il trasferimento del controllo all’esito del procedimento antitrust.
In particolare:
- nelle fusioni, la comunicazione deve precedere la stipulazione dell’atto di fusione;
- nelle acquisizioni di partecipazioni o aziende, deve intervenire prima del passaggio del controllo;
- nelle imprese comuni di nuova costituzione, deve precedere l’iscrizione nel Registro delle imprese;
- nelle offerte pubbliche, trovano applicazione termini procedurali specifici.
La notifica può essere presentata anche prima della sottoscrizione definitiva, quando esista un accordo sufficientemente concreto sugli elementi essenziali dell’operazione. Non è invece sufficiente una manifestazione d’interesse del tutto preliminare o una trattativa ancora priva di una struttura definita.
Le parti devono inoltre evitare che, prima del closing, l’acquirente eserciti anticipatamente un’influenza determinante sulla target o che imprese ancora indipendenti coordinino indebitamente le proprie attività commerciali.
Operazioni di concentrazione AGCM – La prenotifica all’AGCM
Per le operazioni che presentano questioni interpretative, mercati complessi o possibili criticità concorrenziali, può essere opportuno avviare una fase di prenotifica.
La prenotifica è un’interlocuzione riservata e informale con gli uffici dell’AGCM, normalmente attivata almeno quindici giorni prima della prevista comunicazione formale.
Il documento preliminare dovrebbe descrivere:
- le parti coinvolte;
- la struttura dell’operazione;
- il soggetto che acquisirà il controllo;
- le attività esercitate;
- i mercati potenzialmente interessati;
- la posizione delle parti e dei principali concorrenti;
- le sovrapposizioni orizzontali;
- gli eventuali rapporti verticali;
- le notifiche previste in altri Paesi;
- i principali profili sui quali si richiede il confronto con l’Autorità.
La prenotifica può consentire di:
- definire il corretto perimetro delle informazioni;
- individuare preventivamente i mercati rilevanti;
- chiarire dubbi sulla qualificazione dell’operazione;
- ridurre il rischio di richieste integrative dopo il deposito;
- discutere eventuali problemi concorrenziali;
- preparare una notifica più completa.
La prenotifica non sostituisce la comunicazione formale e non determina l’avvio dei termini del procedimento. I termini decorrono soltanto dalla ricezione di una notifica completa.
Come si presenta la notifica
La comunicazione deve contenere le informazioni richieste dal formulario AGCM, con un livello di approfondimento proporzionato alle caratteristiche dell’operazione e ai mercati interessati.
Tra gli elementi normalmente richiesti rientrano:
- struttura giuridica ed economica dell’operazione;
- soggetti che acquisiscono o perdono il controllo;
- rapporti societari delle parti;
- fatturati rilevanti;
- attività svolte;
- definizione dei mercati del prodotto e geografici;
- quote delle parti e dei concorrenti;
- dati su clienti e fornitori;
- barriere all’ingresso;
- concorrenza potenziale;
- attività di ricerca e sviluppo;
- documenti interni preparati per valutare l’operazione;
- eventuali efficienze;
- restrizioni accessorie;
- notifiche presentate ad altre autorità.
La completezza della comunicazione è essenziale. I termini del procedimento decorrono dalla ricezione di una notifica completa; modifiche sostanziali dell’operazione o informazioni mancanti possono richiedere integrazioni e incidere sulla decorrenza dei termini.
La procedura telematica nel 2026
Alla data del 2 settembre 2026, l’AGCM consente l’utilizzo della piattaforma FORMULARI-WEB, con autenticazione mediante SPID, CIE o sistemi eIDAS e sottoscrizione digitale della documentazione.
Il periodo transitorio, durante il quale rimane disponibile anche il precedente canale di trasmissione, è previsto sino al 30 novembre 2026. Dal 1° dicembre 2026 la piattaforma dovrebbe diventare il canale ordinario esclusivo, salva un’eventuale ulteriore modifica tecnica o temporale comunicata dall’Autorità.
Questo passaggio deve essere nuovamente verificato qualora l’articolo venga aggiornato dopo il 30 novembre 2026.
La prima fase del procedimento
Una volta ricevuta una comunicazione completa, l’AGCM svolge una valutazione preliminare dell’operazione.
L’Autorità deve decidere, in linea generale, entro trenta giorni se:
- l’operazione non rientri nella disciplina delle concentrazioni;
- non sussistano elementi tali da richiedere un’istruttoria;
- sia necessario aprire un procedimento approfondito.
Per le offerte pubbliche di acquisto o di scambio è previsto un termine più breve, pari a quindici giorni.
Durante questa fase l’AGCM può richiedere chiarimenti e informazioni ulteriori. Se la comunicazione non contiene tutti gli elementi necessari, il termine non decorre sino al completamento della documentazione.
Per alcune operazioni l’Autorità pubblica sul proprio sito un avviso sintetico contenente l’indicazione delle parti, la descrizione della concentrazione, i settori interessati e la posizione delle imprese. I terzi interessati possono presentare osservazioni entro cinque giorni lavorativi dalla pubblicazione.
La decisione di non avviare l’istruttoria non equivale a un giudizio generale sulla validità di ogni clausola del contratto. Significa che, sulla base delle informazioni disponibili, l’Autorità non ravvisa motivi sufficienti per procedere a un esame approfondito della concentrazione.
L’istruttoria approfondita
Quando ritiene che l’operazione possa ostacolare significativamente la concorrenza, l’AGCM apre l’istruttoria.
Il termine ordinario per la conclusione della seconda fase è oggi pari a novanta giorni dall’avvio. Il termine può essere prorogato sino a trenta giorni quando le imprese non forniscano informazioni già nella loro disponibilità richieste dall’Autorità. La durata di novanta giorni ha sostituito il precedente termine di quarantacinque giorni.
Nel corso dell’istruttoria l’AGCM può:
- chiedere informazioni alle parti e ai terzi;
- acquisire documentazione interna;
- ascoltare concorrenti, clienti e fornitori;
- analizzare dati economici;
- approfondire la definizione dei mercati rilevanti;
- valutare le barriere all’ingresso;
- esaminare gli effetti dell’operazione su prezzi, qualità, innovazione e possibilità di scelta;
- discutere eventuali misure correttive;
- disporre, nei casi previsti, la sospensione dell’operazione.
Le parti hanno diritto di accedere agli atti nei limiti previsti dalla disciplina della riservatezza, presentare memorie, produrre documenti e rappresentare le proprie osservazioni.
L’istruttoria sulle concentrazioni non deve essere confusa con il procedimento diretto all’accertamento di un cartello o di un abuso di posizione dominante. Nel merger control l’analisi è prevalentemente prospettica: l’Autorità valuta la struttura concorrenziale che potrebbe derivare dall’operazione.
Operazioni di concentrazione AGCM – ll criterio sostanziale di valutazione
L’AGCM valuta se la concentrazione possa determinare un ostacolo significativo alla concorrenza effettiva, in particolare attraverso la costituzione o il rafforzamento di una posizione dominante.
Il criterio non si limita, quindi, ad accertare se la nuova impresa diventerà formalmente dominante. Possono essere rilevanti anche effetti anticoncorrenziali che non conducano a una posizione dominante in senso tradizionale.
La valutazione considera, tra l’altro:
- la struttura dei mercati interessati;
- la posizione economica e finanziaria delle imprese;
- le quote di mercato;
- il grado di concentrazione;
- le alternative disponibili per clienti e fornitori;
- l’accesso alle fonti di approvvigionamento o agli sbocchi commerciali;
- le barriere giuridiche, economiche e tecnologiche all’ingresso;
- la concorrenza effettiva e potenziale;
- l’andamento della domanda e dell’offerta;
- gli interessi dei consumatori intermedi e finali;
- lo sviluppo tecnico ed economico;
- il ruolo dell’innovazione;
- la posizione delle piccole imprese innovative.
La definizione del mercato rilevante
L’analisi richiede normalmente l’individuazione del mercato del prodotto e del mercato geografico interessati.
Il mercato del prodotto comprende i beni o servizi che i clienti considerano sufficientemente sostituibili per caratteristiche, prezzo e destinazione d’uso.
Il mercato geografico individua l’area nella quale le condizioni di concorrenza risultano sufficientemente omogenee e distinguibili da quelle esistenti nelle aree circostanti.
La definizione non costituisce un esercizio puramente teorico. Incide sulla determinazione delle quote, sull’individuazione dei concorrenti, sulla misurazione del potere di mercato e sulla valutazione degli effetti dell’operazione.
Il formulario distingue, in particolare:
Concentrazioni orizzontali
Si verificano quando le parti sono concorrenti effettivi o potenziali nello stesso mercato.
I principali rischi riguardano:
- eliminazione di un concorrente significativo;
- aumento della concentrazione;
- riduzione delle alternative per la clientela;
- possibilità di aumentare prezzi o ridurre qualità e innovazione;
- maggiore probabilità di coordinamento tra gli operatori rimasti.
Concentrazioni verticali
Si verificano quando le parti operano a livelli differenti della medesima filiera, ad esempio come produttore e distributore oppure come fornitore e cliente.
Il rischio può consistere nella possibilità di:
- limitare l’accesso dei concorrenti a un input;
- ridurre gli sbocchi commerciali disponibili;
- discriminare imprese concorrenti;
- utilizzare informazioni commercialmente sensibili;
- aumentare i costi degli operatori rivali.
Concentrazioni conglomerali o su mercati strettamente collegati
Riguardano imprese attive in mercati distinti ma complementari o commercialmente connessi.
Possono assumere rilievo quando la nuova entità sia in grado di collegare prodotti, servizi, piattaforme, dati o ecosistemi in modo da escludere operatori concorrenti.
Il formulario AGCM attribuisce inoltre rilievo ai prodotti in fase di sviluppo, alle pipeline di ricerca, alla concorrenza potenziale e alla capacità innovativa delle imprese.
Operazioni di concentrazione AGCM – Le possibili decisioni dell’AGCM
Il procedimento può concludersi in modi differenti.
Mancato avvio dell’istruttoria
L’Autorità, dopo la valutazione preliminare, può ritenere che l’operazione non presenti problemi tali da richiedere ulteriori approfondimenti.
Autorizzazione senza condizioni
A seguito dell’istruttoria, l’AGCM può concludere che la concentrazione non ostacoli significativamente la concorrenza effettiva.
Autorizzazione con misure correttive
Quando i problemi concorrenziali possono essere eliminati attraverso modifiche dell’operazione o specifici obblighi, l’Autorità può subordinare la realizzazione della concentrazione all’adozione di misure.
Divieto dell’operazione
Se gli effetti anticoncorrenziali non possono essere eliminati mediante rimedi adeguati, l’AGCM può vietare la concentrazione.
Ripristino della concorrenza
Quando l’operazione sia già stata realizzata, l’Autorità può prescrivere le misure necessarie a ripristinare condizioni di concorrenza effettiva.
I rimedi nelle operazioni di concentrazione
I rimedi hanno la funzione di eliminare gli specifici problemi concorrenziali determinati dall’operazione.
Tra le misure astrattamente utilizzabili rientrano:
- cessione di partecipazioni, aziende o asset;
- trasferimento di marchi, licenze o tecnologie;
- garanzia di accesso a infrastrutture o input;
- obblighi di fornitura;
- condizioni di non discriminazione;
- separazione di funzioni aziendali;
- barriere informative;
- limiti all’utilizzo di dati commercialmente sensibili;
- modifica della governance;
- rinuncia a determinate clausole di esclusiva;
- obblighi di monitoraggio e rendicontazione.
Le misure devono essere idonee a rimuovere il problema concorrenziale, concretamente attuabili e verificabili. La loro negoziazione può incidere profondamente sul valore dell’operazione e dovrebbe essere regolata anche nel contratto di acquisizione.
Le clausole contrattuali devono chiarire sino a che punto l’acquirente sia obbligato ad accettare rimedi, quali misure possano giustificare il recesso e come siano ripartiti i rischi economici derivanti da un’autorizzazione condizionata.
Le restrizioni accessorie alla concentrazione
I contratti di acquisizione contengono spesso clausole destinate a proteggere il valore trasferito o a consentire la transizione dell’attività.
Tra queste possono rientrare:
- patti di non concorrenza a carico del venditore;
- obblighi transitori di fornitura;
- accordi di assistenza tecnica;
- licenze di marchi, brevetti o software;
- clausole di non sollecitazione della clientela o del personale;
- accordi relativi all’utilizzo temporaneo di infrastrutture.
Una restrizione beneficia del trattamento proprio della concentrazione soltanto quando sia direttamente connessa e necessaria alla sua realizzazione. La clausola deve quindi essere proporzionata sotto il profilo della durata, dell’oggetto, del territorio e dei soggetti vincolati.
Dal 4 agosto 2026, le decisioni con le quali l’AGCM non avvia l’istruttoria si estendono automaticamente alle restrizioni direttamente connesse e necessarie all’operazione. L’Autorità non procede più, in tali decisioni, a una valutazione individuale della natura accessoria delle singole clausole.
Questo non significa che qualsiasi patto di non concorrenza inserito nel contratto sia automaticamente lecito. Spetta alle parti verificare che la restrizione rispetti effettivamente i requisiti di connessione, necessità e proporzionalità. Una clausola eccessiva resta esposta a una valutazione autonoma ai sensi delle norme sulle intese restrittive.
Operazioni di concentrazione AGCM – È possibile effettuare il closing prima della decisione dell’AGCM?
La risposta dipende dal regime applicabile.
Operazioni di dimensione europea
Nel regime europeo opera, in linea generale, il divieto di realizzare la concentrazione prima della notifica e dell’autorizzazione della Commissione. È il cosiddetto obbligo di standstill.
Operazioni soggette alla disciplina italiana
Alla data del 2 settembre 2026, la legge italiana impone che la comunicazione sia preventiva, ma non prevede ancora un generale e automatico divieto di closing sino alla decisione finale dell’AGCM.
L’Autorità può tuttavia disporre la sospensione dell’operazione quando avvia l’istruttoria approfondita. Inoltre, una realizzazione anticipata può aggravare sensibilmente le conseguenze di un’eventuale decisione negativa, rendendo necessaria la separazione di attività già integrate o l’adozione di misure di ripristino.
L’AGCM ha proposto l’introduzione di un generale obbligo di sospensione analogo a quello europeo, ma alla data di aggiornamento dell’articolo la proposta non risulta ancora tradotta in una modifica legislativa vigente. Questo passaggio dovrà pertanto essere verificato in occasione dei successivi aggiornamenti.
Sul piano contrattuale, è normalmente prudente:
- subordinare il closing all’esito della procedura antitrust;
- impedire il trasferimento anticipato del controllo;
- limitare gli interventi dell’acquirente sulla gestione ordinaria della target;
- disciplinare accuratamente lo scambio di informazioni;
- utilizzare, quando necessario, clean team e protocolli di riservatezza;
- preservare l’autonomia competitiva delle parti sino al closing.
Operazioni di concentrazione AGCM – Lo scambio di informazioni prima del closing
Durante la due diligence l’acquirente ha legittimamente bisogno di conoscere dati economici e operativi della target. Tuttavia, quando le parti sono concorrenti, la circolazione di informazioni strategiche può produrre un rischio antitrust distinto dal controllo della concentrazione.
Particolare cautela deve essere adottata per dati relativi a:
- prezzi futuri;
- costi individualizzati;
- marginalità;
- clienti;
- strategie commerciali;
- quantità;
- capacità produttiva;
- offerte in corso;
- piani di ingresso o uscita da mercati;
- ricerca e sviluppo;
- condizioni negoziali individuali.
La necessità di tali informazioni deve essere verificata caso per caso. Nei contesti più sensibili è opportuno limitarne l’accesso a un gruppo ristretto di consulenti o soggetti non coinvolti nelle decisioni commerciali, utilizzando dati aggregati, storici o anonimizzati quando sufficienti.
Lo scambio informativo non deve consentire alle imprese di coordinare la propria attività prima che il controllo sia stato legittimamente trasferito.
Operazioni di concentrazione AGCM – Le sanzioni per l’omessa notifica
L’omessa comunicazione preventiva di una concentrazione soggetta a notifica può comportare una sanzione amministrativa pecuniaria sino all’1% del fatturato realizzato nell’anno precedente.
Se l’impresa realizza un’operazione vietata o non rispetta le misure imposte dall’AGCM per ripristinare condizioni di concorrenza effettiva, la sanzione può essere compresa tra l’1% e il 10% del fatturato delle attività oggetto della concentrazione.
Ulteriori conseguenze possono derivare dalla trasmissione di informazioni inesatte, incomplete o fuorvianti e dall’inosservanza delle richieste dell’Autorità.
Alle sanzioni si aggiungono i rischi operativi e contrattuali:
- ritardo del closing;
- necessità di rinegoziare l’operazione;
- applicazione di penali contrattuali;
- perdita del finanziamento;
- obbligo di cedere asset;
- impossibilità di realizzare le sinergie previste;
- separazione di attività già integrate;
- contenzioso tra acquirente e venditore.
Le clausole antitrust nel contratto di acquisizione
Il contratto dovrebbe disciplinare espressamente il rischio derivante dal controllo delle concentrazioni.
Le clausole possono riguardare:
Condizione sospensiva
Il closing viene subordinato al mancato avvio dell’istruttoria o all’autorizzazione dell’operazione.
Obblighi di cooperazione
Le parti si impegnano a fornire dati, documenti e informazioni necessari alla notifica e alle successive interlocuzioni con l’Autorità.
Gestione della procedura
Il contratto individua la parte incaricata di predisporre la comunicazione, mantenere i rapporti con l’AGCM e coinvolgere l’altra parte nelle decisioni strategiche.
Obblighi relativi ai rimedi
Occorre stabilire se e fino a che punto l’acquirente debba accettare misure correttive. Espressioni generiche come “best efforts” o “all reasonable efforts” devono essere adattate alla specifica operazione.
Long-stop date
Viene individuato il termine massimo entro il quale deve intervenire il closing, tenendo conto della possibile durata dell’istruttoria.
Recesso
Il contratto deve disciplinare le conseguenze di un divieto o di rimedi che alterino sostanzialmente l’equilibrio economico dell’operazione.
Gestione interinale
Sono stabiliti i limiti entro i quali l’acquirente può tutelare il valore della target senza esercitare anticipatamente il controllo.
Una clausola antitrust standardizzata può risultare inadeguata rispetto alla complessità del procedimento e alla concreta allocazione del rischio tra le parti.
Operazioni di concentrazione AGCM – La checklist antitrust prima di un’acquisizione
Prima della firma del contratto, le parti dovrebbero essere in grado di rispondere almeno alle seguenti domande:
- L’operazione determina un cambiamento durevole del controllo?
- Il controllo sarà esclusivo o congiunto?
- La joint venture è destinata a operare come impresa autonoma?
- Quali società e gruppi devono essere considerati nel calcolo del fatturato?
- Sono superate le soglie europee o quelle italiane?
- L’operazione può rientrare nel regime delle concentrazioni sotto soglia?
- Le parti sono concorrenti effettivi o potenziali?
- Esistono rapporti verticali tra le rispettive attività?
- Quali sono i mercati del prodotto e geografici interessati?
- Quali quote detengono le parti e i principali concorrenti?
- Esistono barriere significative all’ingresso?
- La target dispone di brevetti, dati, tecnologie o infrastrutture strategiche?
- È opportuno attivare una prenotifica?
- Quali informazioni possono essere condivise durante la due diligence?
- Il contratto contiene una condizione sospensiva adeguata?
- Chi gestirà i rapporti con l’Autorità?
- Quali rimedi è disposto ad accettare l’acquirente?
- Le restrizioni accessorie sono realmente necessarie e proporzionate?
- Il calendario del procedimento è compatibile con il finanziamento e la long-stop date?
- L’operazione richiede anche autorizzazioni settoriali o verifiche ulteriori?
Lo screening dovrebbe essere documentato anche quando conduca alla conclusione che la notifica non sia necessaria. Il calcolo delle soglie e la raccolta dei dati di mercato dovrebbero essere inseriti nella due diligence dell’impresa target.
Operazioni di concentrazione AGCM: come può assisterti lo Studio
Lo Studio Legale Adamo assiste imprese, gruppi societari, investitori e advisor nella valutazione antitrust di fusioni, acquisizioni, joint venture e trasferimenti di aziende o partecipazioni. La verifica antitrust deve essere infatti coordinata con le ulteriori attività proprie delle operazioni straordinarie e della due diligence.
L’attività può comprendere:
- qualificazione dell’operazione;
- individuazione del soggetto che acquisisce il controllo;
- verifica della competenza italiana o europea;
- calcolo del fatturato rilevante;
- controllo delle soglie;
- analisi delle concentrazioni sotto soglia;
- definizione dei mercati interessati;
- valutazione delle sovrapposizioni orizzontali e verticali;
- organizzazione della prenotifica;
- predisposizione del formulario;
- interlocuzione con l’AGCM;
- assistenza durante l’istruttoria;
- analisi e negoziazione dei rimedi;
- revisione delle restrizioni accessorie;
- predisposizione delle clausole antitrust del contratto;
- organizzazione di clean team e protocolli informativi;
- coordinamento con consulenti economici e professionisti stranieri.
L’analisi preliminare consente di inserire il rischio antitrust nella struttura dell’operazione, nel calendario, nella documentazione contrattuale e nella determinazione del prezzo.
Richiedi una valutazione antitrust riservata dell’operazione.
Domande frequenti sulle concentrazioni tra imprese
Le soglie AGCM devono essere superate entrambe?
Sì. Nel regime ordinario, devono essere superati sia il fatturato nazionale aggregato di 595 milioni di euro sia il fatturato nazionale individuale di 36 milioni di euro realizzato da almeno due imprese interessate. Resta distinto il potere dell’AGCM di richiedere, in presenza di ulteriori condizioni, la notifica di alcune operazioni sotto soglia.
Una partecipazione inferiore al 50% può attribuire il controllo?
Sì. Il controllo dipende dalla possibilità di esercitare un’influenza determinante, non soltanto dalla percentuale di capitale posseduta. Diritti di voto, poteri di nomina, accordi tra soci e diritti sulle decisioni strategiche possono attribuire il controllo anche a un socio di minoranza.
Operazioni di concentrazione AGCM – Quanto dura il procedimento davanti all’AGCM?
La valutazione preliminare si conclude normalmente entro trenta giorni dalla ricezione della notifica completa. Se viene aperta l’istruttoria, il termine ordinario è pari a novanta giorni, prorogabile sino a trenta giorni nei casi previsti dalla legge. Per le offerte pubbliche è previsto un termine preliminare più breve.
Un’operazione internazionale deve essere sempre notificata alla Commissione europea?
No. La competenza europea dipende dal superamento delle soglie stabilite dal Regolamento CE n. 139/2004, non dalla sola presenza di imprese appartenenti a Stati differenti. Un’acquisizione internazionale può quindi essere soggetta all’AGCM o alle autorità di più Stati membri.
Operazioni di concentrazione AGCM – È possibile chiudere l’operazione prima della decisione dell’AGCM?
Nel regime italiano vigente al 2 settembre 2026 non opera ancora un generale divieto automatico di closing analogo a quello europeo. L’AGCM può però sospendere l’operazione quando apre l’istruttoria, e una realizzazione anticipata può rendere particolarmente gravose le conseguenze di un successivo intervento. È normalmente prudente subordinare il closing all’esito della procedura.
La decisione dell’AGCM rende automaticamente leciti tutti i patti di non concorrenza?
No. La decisione si estende alle restrizioni direttamente connesse e necessarie alla concentrazione. Le parti devono comunque verificare autonomamente che il patto sia proporzionato per durata, oggetto, territorio e soggetti vincolati. Una restrizione eccessiva può essere valutata separatamente secondo le norme sulle intese.
Operazioni di concentrazione AGCM – Cosa accade se la concentrazione non viene notificata?
L’omessa notifica può comportare una sanzione sino all’1% del fatturato dell’anno precedente. Se viene realizzata un’operazione vietata o non vengono rispettate le misure imposte dall’Autorità, possono applicarsi sanzioni ulteriori e misure dirette al ripristino della concorrenza.
Leggi anche:
Alla fine dell’articolo inserire tre soli contenuti:

